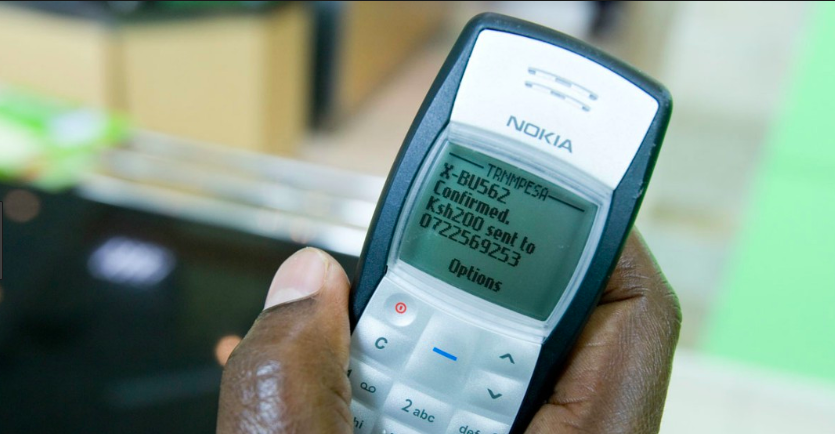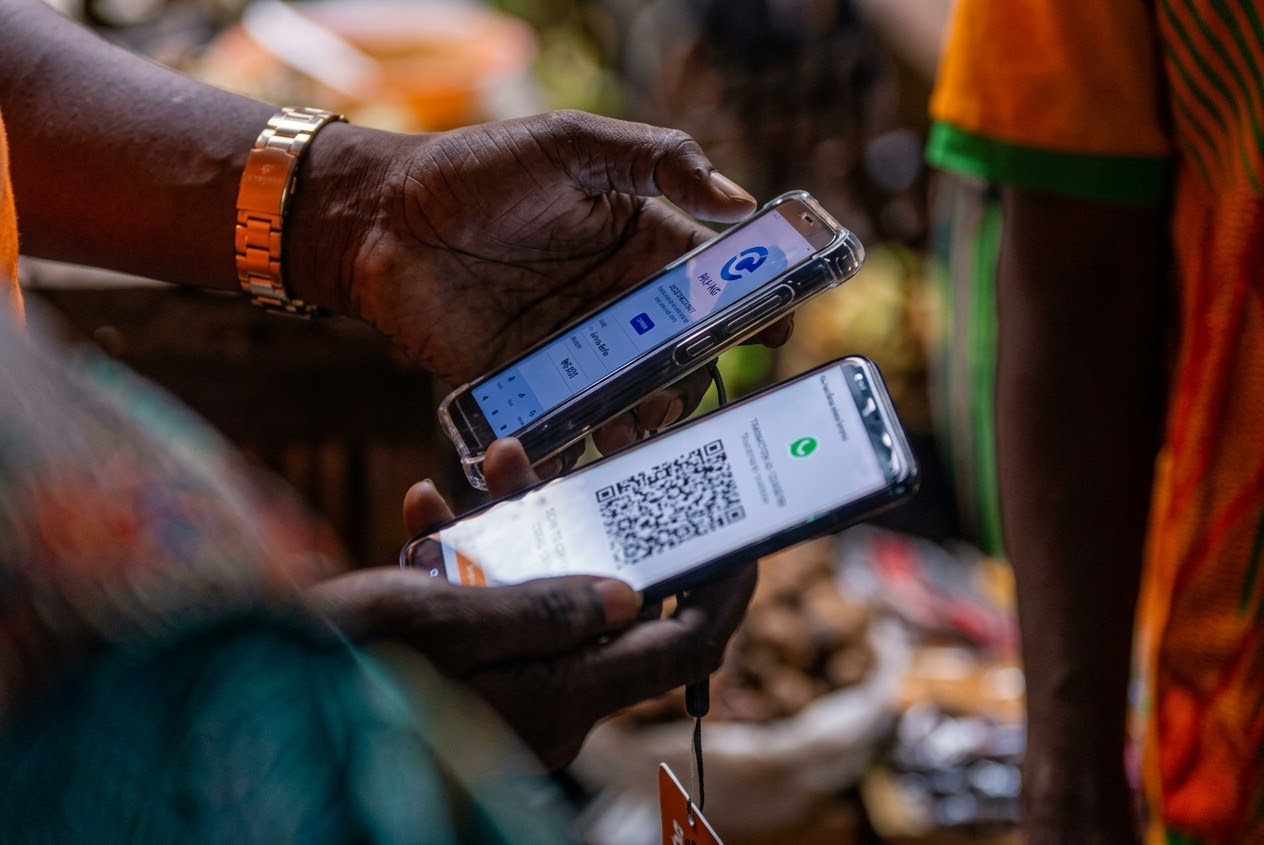




Avec plus de 34 millions d'abonnements mobile money recensés en 2025 et un taux de pénétration de 30,60 % de la population, la République démocratique du Congo vit une révolution financière silencieuse. Sans guichet, sans agence, souvent sans connexion stable, des millions de Congolais gèrent désormais leur argent depuis leur téléphone. Un essor spectaculaire, porteur d'espoirs réels, mais qui bute encore sur de profondes inégalités territoriales.
En l'espace d'une décennie, la RDC a changé de visage financier. Ce ne sont pas les banques qui ont opéré cette mutation, mais les opérateurs télécoms et les établissements de monnaie électronique, transformant le téléphone portable en portefeuille numérique accessible à tous. Entre 2013 et 2022, le nombre de comptes mobiles est passé de 1,5 à 13,8 millions, selon les travaux des chercheurs Flory Mapamboli et Yves Kadima. En 2024, le taux de pénétration mobile atteignait 62 %, avec plus de 59 millions d'abonnements actifs sur l'ensemble du territoire. Dans un pays où le réseau bancaire classique reste squelettique, surtout loin des grandes villes, cette progression n'a rien d'anecdotique.
Le mobile money ne se réduit pas aux transferts familiaux entre proches. Il sert aujourd'hui à régler des factures, payer des taxes, recevoir des salaires d'agents publics, intégrer les flux de l'économie informelle et accéder à des services publics autrefois réservés à ceux qui habitaient près d'une agence bancaire. Le téléphone est devenu, pour des millions de Congolais, à la fois l'outil du quotidien et la porte d'entrée dans l'économie formelle.
Un ancrage profond dans les pratiques économiques
L'Autorité de régulation de la poste et des télécommunications du Congo (ARPTC) a confirmé cette réalité dans son rapport du quatrième trimestre 2025. Près de 46 % des abonnés mobiles utilisent désormais leur numéro comme compte financier. Le régulateur y écrit que « la monnaie mobile n'a pas seulement résisté à la saison festive : elle s'est imposée comme l'un des piliers les plus constants du paysage numérique congolais ».
Cette solidité des usages reflète une réalité structurelle. Là où les banques n'ont jamais construit d'agences, le mobile money a comblé le vide. Pour les acteurs de l'économie informelle, qui représentent une part considérable de l'activité économique congolaise, ces services ont ouvert l'accès à des opérations essentielles comme paiements, épargne, transferts ; sans exiger ni compte bancaire ni démarche administrative complexe. La fintech Skaleet définit le mobile money comme l'usage du téléphone pour réaliser des transactions financières et accéder à des services bancaires de base, un modèle né avec M-Pesa au Kenya en 2007 et décliné depuis sur l'ensemble du continent.
Des territoires inégalement connectés
Kinshasa concentre la plus grande masse d'utilisateurs avec plus de 7,4 millions de comptes actifs. Mais le phénomène dépasse largement la capitale. Le Haut-Katanga et le Nord-Kivu s'affirment comme deux autres pôles majeurs du mobile money. L'ARPTC l'explique par « l'intensité des activités commerciales et minières, où les transactions rapides et sécurisées sont devenues indispensables ».
Cette dynamique cache pourtant de profondes fractures. Certaines provinces de l'ouest du pays, comme le Bas-Uele ou la Tshuapa, affichent des niveaux d'utilisation très faibles. Le régulateur pointe « l'insuffisance des infrastructures télécoms, la faible densité des points de service ainsi que des contraintes socio-économiques liées au pouvoir d'achat et à la littératie financière ». En 2022, le taux d'inclusion financière de la RDC atteignait 38,5 %, bien en dessous de la moyenne subsaharienne fixée à 55 %. Les populations rurales, les femmes et les ménages les plus modestes restent les grands absents de cette transformation.
Le coût, frein persistant à l'inclusion
L'expansion du mobile money se heurte à un paradoxe tenace : ses frais de transaction restent parmi les plus élevés de la région. Le 25 avril dernier, devant l'Assemblée nationale, le ministre de l'Économie Daniel Mukoko a mis en lumière le poids de la fiscalité qui pèse sur le secteur. Droits d'accises, TVA, taxes sur les transactions électroniques, redevances diverses : cumulées, ces charges alourdissent considérablement le coût des opérations pour les petits utilisateurs. Dans certains cas, retirer cinq ou dix dollars peut amputer une part significative de la somme initiale, poussant encore une partie de la population à préférer le cash.
À ces contraintes économiques s'ajoutent des défis techniques. La faible interopérabilité entre établissements de monnaie électronique, les problèmes de liquidité chez certains agents et le nombre réduit de marchands partenaires freinent l'usage au quotidien. La transparence tarifaire reste elle aussi insuffisante sur le terrain. Bien que l'instruction n°40 de la Banque centrale impose la publication de tarifs clairs, les frais demeurent souvent fragmentés et peu lisibles pour les usagers.
Pour répondre à ces enjeux, plusieurs réformes sont en cours, associant l'ARPTC, le ministère du Numérique, la Fédération des entreprises du Congo et la Banque centrale. Parmi les initiatives envisagées figure la plateforme numérique « Loba », conçue pour renforcer la transparence et améliorer la gestion des plaintes des consommateurs.
Le mobile money a déjà reconfiguré les pratiques économiques de millions de Congolais. Mais sa promesse la plus ambitieuse de devenir le socle d'un État véritablement numérique, accessible à tous, jusque dans les provinces les plus enclavées ; reste encore largement à construire. Cela suppose une régulation plus efficace, une réduction des coûts, des infrastructures renforcées et une éducation financière pensée pour ceux que le système laisse encore de côté.