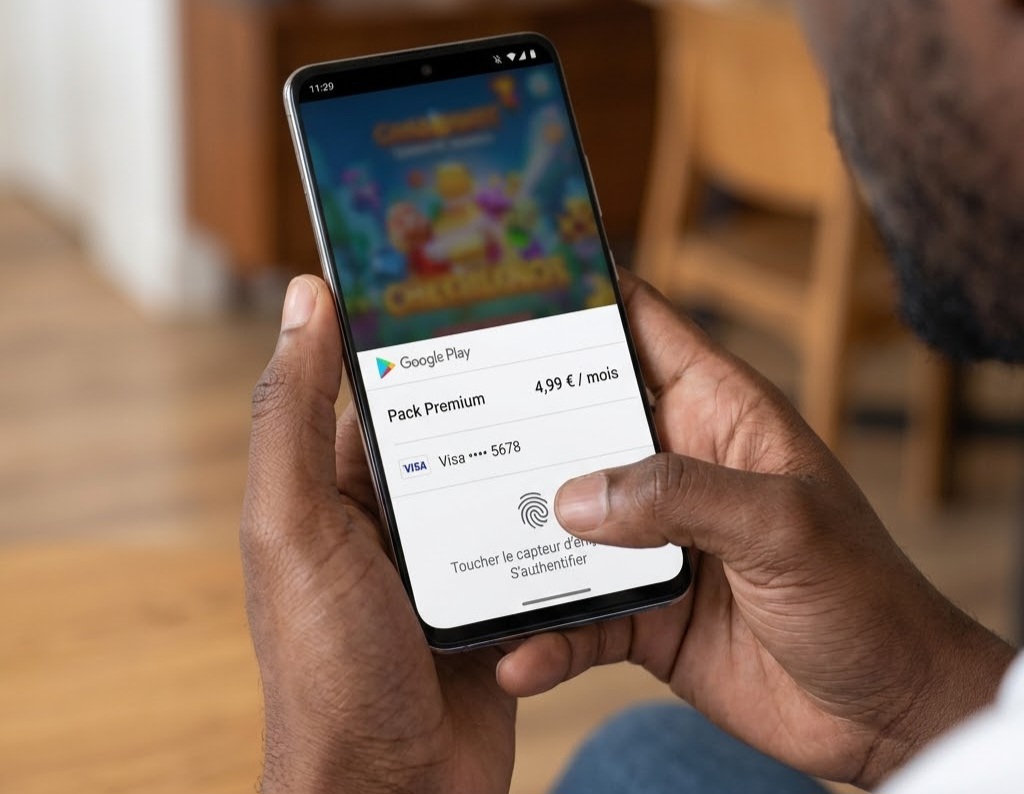
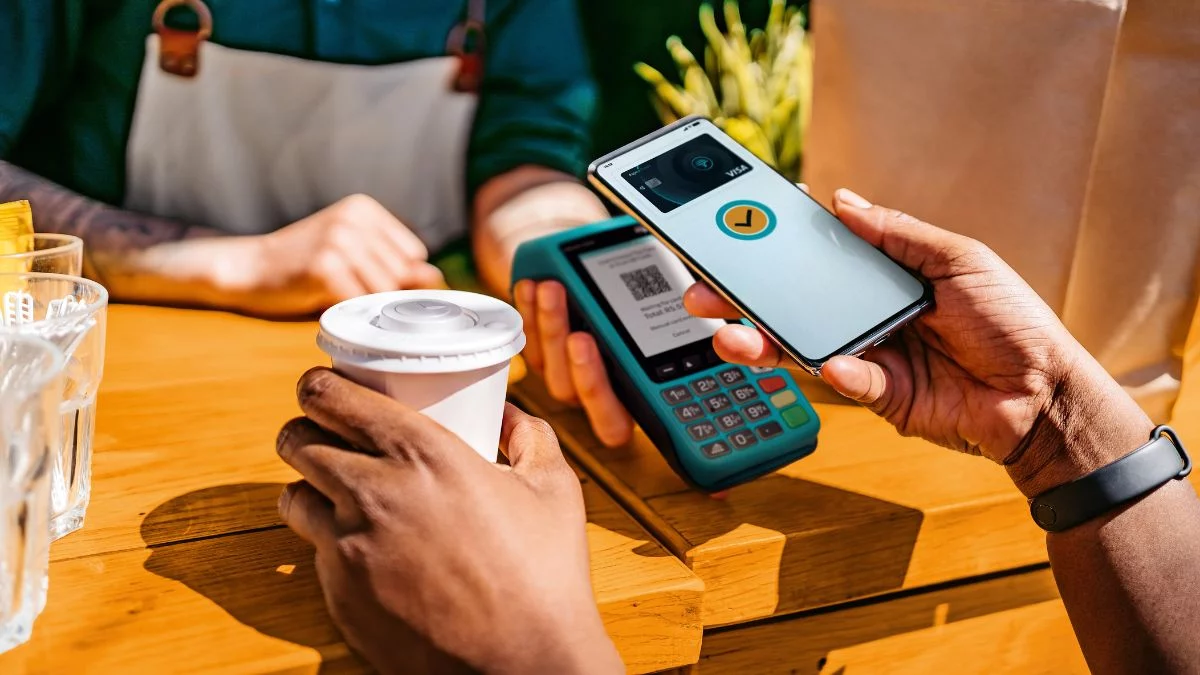



Jusqu'ici, les titulaires de cartes bancaires UBA au Nigeria pouvaient notamment régler leurs achats avec leur carte physique. Depuis le 27 octobre, les clients éligibles peuvent aussi utiliser leur téléphone grâce à Google Pay, sur les terminaux compatibles. En ouvrant ce service aux détenteurs de cartes Visa et Mastercard éligibles, la banque affirme être la première du pays à franchir ce cap. Le petit rectangle de plastique qui dormait dans les portefeuilles pourrait ainsi perdre une partie de son rôle. Pour un groupe présent dans 20 pays africains, ce geste de quelques secondes devant un terminal de paiement pourrait annoncer une nouvelle bataille entre les banques du continent.
Pour les banques, le paiement par smartphone ouvre un nouveau champ de compétition, où la simplicité d'utilisation compte autant que l'étendue des services proposés. Le téléphone, déjà utilisé pour consulter un compte ou transférer de l'argent, devient aussi un moyen de régler des achats en magasin. Les clients recherchent des solutions rapides et adaptées à leur quotidien, tandis que les réseaux d'agences, les cartes et les applications mobiles ne suffisent plus à eux seuls à différencier les établissements. En ajoutant Google Pay à son offre, UBA permet aux clients éligibles de payer sans sortir leur carte physique, tout en conservant leur relation bancaire habituelle. Cette avance, revendiquée par la banque, devra toutefois se mesurer à l'adoption réelle du service.
Le succès d'un moyen de paiement ne repose pas uniquement sur sa fluidité. La protection des données bancaires et l'authentification des transactions restent essentielles pour convaincre les utilisateurs d'adopter de nouvelles habitudes. Les portefeuilles numériques comme Google Pay peuvent notamment recourir à la tokenisation, un mécanisme qui remplace les données réelles de la carte par un identifiant numérique lors du paiement. Cette technique contribue à limiter l'exposition des informations bancaires, sans supprimer tous les risques. La confiance dépendra aussi de la protection des appareils, des mécanismes d'authentification et de la capacité des utilisateurs à maîtriser les fonctionnalités proposées.
UBA dispose déjà de cartes de paiement, d'une application mobile, d'une plateforme de banque en ligne et de LEO, son assistant bancaire virtuel alimenté par l'intelligence artificielle. Google Pay complète cet ensemble et prolonge une stratégie dans laquelle les outils numériques doivent faciliter l'accès aux services financiers. Pour le groupe, l'objectif consiste aussi à renforcer sa position sur le marché des paiements numériques, où l'expérience utilisateur devient un facteur de différenciation. Le Nigeria sert ainsi de vitrine à cette orientation, même si les résultats dépendront de la capacité des clients à adopter cette nouvelle solution au quotidien.
La présence de UBA dans 20 pays africains lui offre un vaste terrain de développement. Le lancement nigérian ne signifie pas pour autant que Google Pay est disponible sur l'ensemble de ses marchés. La compatibilité des cartes et des appareils, les infrastructures de paiement et les habitudes des consommateurs varient d'un pays à l'autre. Pour une banque panafricaine, le défi consiste donc à tirer parti des technologies développées par les grandes entreprises internationales tout en tenant compte des réalités locales. L'expérience lancée au Nigeria pourrait servir de référence, mais son extension à d'autres marchés dépendra des conditions propres à chacun d'eux.
Le paiement numérique ne se joue plus seulement sur la possibilité de transférer de l'argent ou de consulter un solde depuis un téléphone. La concurrence porte désormais aussi sur la capacité à rendre chaque transaction plus simple, sans multiplier les étapes pour le client. Reste à savoir si les consommateurs nigérians adopteront Google Pay dans leurs achats quotidiens. Pour UBA, la suite dépendra également de sa capacité à adapter cette expérience aux réalités de ses autres marchés africains.