



Le mobile money africain ne court plus. Il marche. Et cette transition, aussi paradoxale qu'elle paraisse, représente peut-être la meilleure nouvelle que le secteur ait produite depuis des années. En RDC comme dans l'espace UEMOA, les chiffres d'adoption restent spectaculaires, mais les opérateurs, les régulateurs et les investisseurs s'accordent désormais sur un même diagnostic : les performances passées ne garantissent plus rien si le passage à l'échelle n'est pas organisé. La vitesse a fait son temps. La maturité prend le relais.
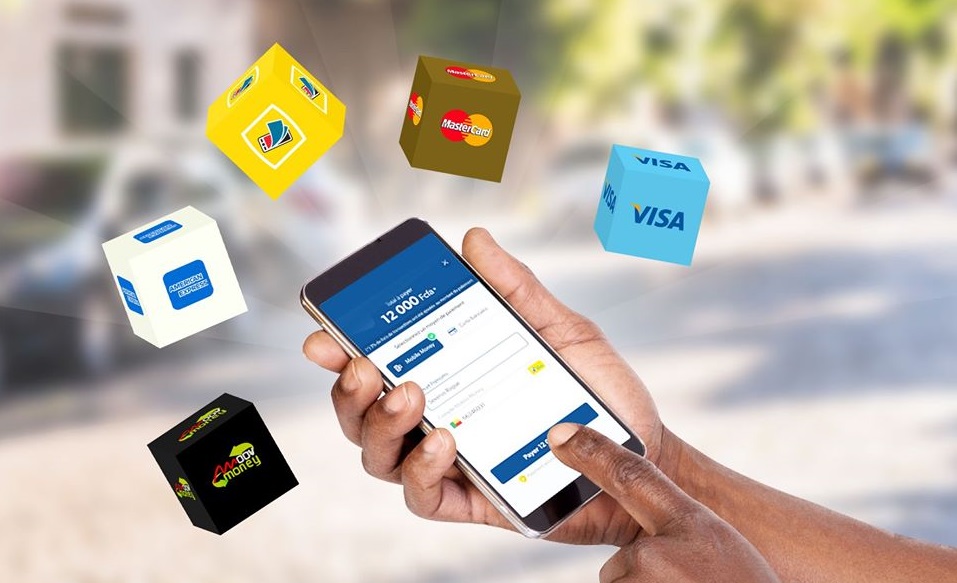
Ce changement de paradigme impose une rupture franche avec l'architecture actuelle des marchés. Historiquement fragmentés entre des dizaines d'opérateurs locaux aux protocoles incompatibles, les systèmes de paiement du continent échouent encore à s'interconnecter. Des initiatives comme GIMPay tentent de répondre à ce problème en construisant des plateformes mutualisées capables de fédérer ces silos commerciaux. Le modèle des Super-Apps, déjà éprouvé en Asie du Sud-Est, s'impose peu à peu comme la référence vers laquelle convergent les acteurs les plus ambitieux du continent.
La cybersécurité, longtemps traitée comme une contrainte réglementaire secondaire, est devenue un argument économique de premier ordre. Les standards internationaux ne sont plus une exigence administrative importée de l'extérieur. Ils conditionnent directement la confiance des utilisateurs et, par extension, la valorisation des plateformes. Dans un marché où la moindre faille peut effacer des mois de conquête client, l'alignement sur ces normes s'apparente moins à une obligation qu'à un avantage compétitif.
Pendant que les grandes plateformes structurent leur montée en gamme, le secteur informel continue d'attendre ses propres réponses. Le nano-crédit s'est imposé comme l'instrument le plus prometteur pour toucher les populations non bancarisées, celles que les produits classiques n'atteignent pas. Mais son impact réel restera limité tant qu'une régulation intelligente n'aura pas créé le cadre nécessaire à son déploiement à grande échelle. La technologie existe. La volonté politique, elle, demeure inégale selon les marchés.
La Zone de libre-échange continentale africaine change également l'équation. Dans ce contexte, des corridors financiers régionaux comme celui qui pourrait relier la RDC à la zone CEMAC cessent d'être de simples projets d'infrastructure pour devenir des instruments de souveraineté économique. L'interconnexion des systèmes de paiement entre ces deux blocs représente une condition technique sine qua non pour que les flux commerciaux prévus par la ZLECAf se concrétisent. Sans elle, le cash restera le dernier recours d'une majorité de transactions transfrontalières.
Ce qui se joue en ce moment dépasse la seule question des infrastructures. La vraie bataille pour la souveraineté numérique africaine ne se gagnera pas uniquement en localisant des serveurs sur le continent. Elle se gagnera dans la maîtrise algorithmique et humaine des flux financiers stratégiques. Les nations et les entreprises qui formeront les meilleurs ingénieurs, les meilleurs analystes de données et les meilleures équipes produit seront celles qui dicteront les règles du jeu. L'Afrique financière a les ressources. Il lui reste à décider de les mobiliser.