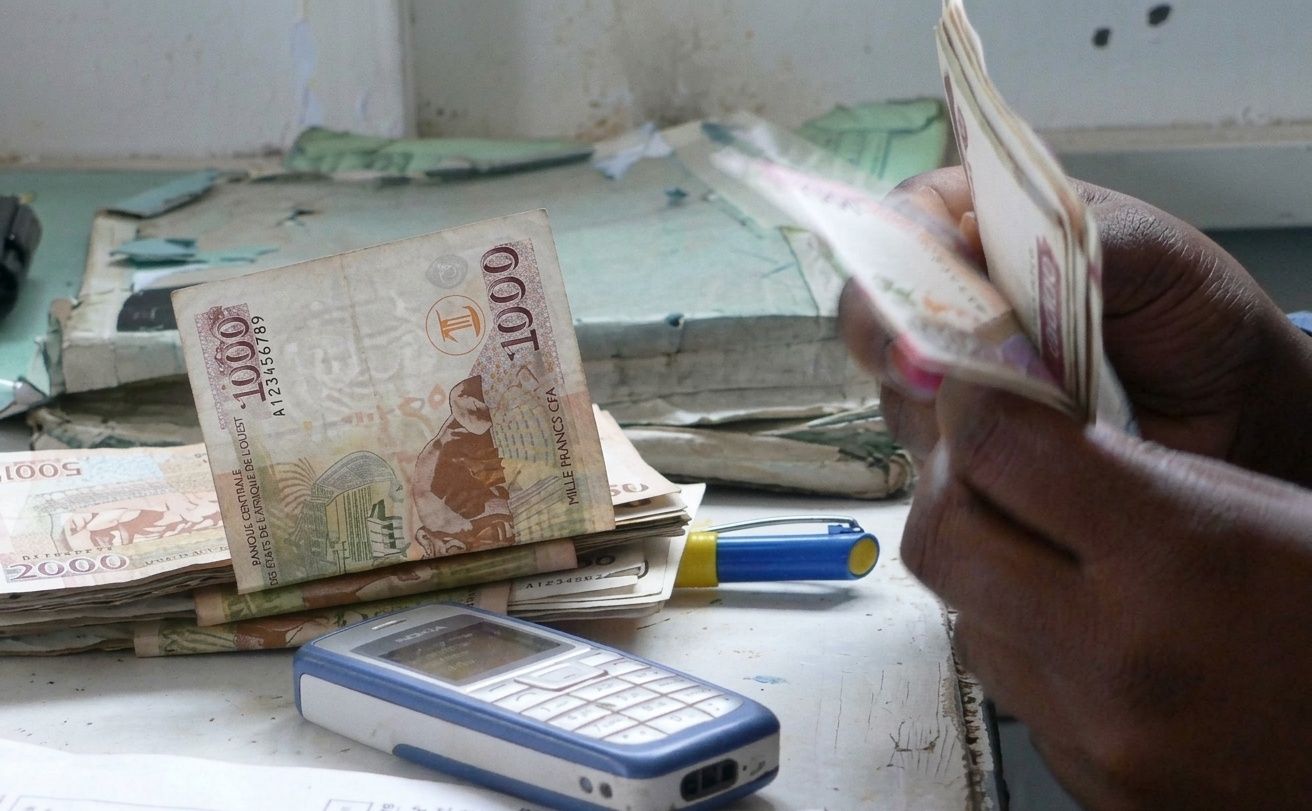

Le dernier rapport de la Commission Bancaire de l'UMOA confirme une dynamique que le grand public perçoit surtout à travers ses usages quotidiens, l'essor continu de la monnaie électronique dans la zone UEMOA. Le chiffre d'affaires global des établissements de monnaie électronique est passé de 172,9 milliards de FCFA en 2022 à une projection de 323,2 milliards de FCFA en 2025, une progression proche du doublement en trois ans. Un tel rythme suffirait, dans la plupart des secteurs, à installer l'image d'une industrie florissante.
Le résultat net raconte pourtant une histoire nettement moins spectaculaire. Après plusieurs années de déficits cumulés, il atteint 16,9 milliards de FCFA. L'écart entre ces deux trajectoires, un chiffre d'affaires qui explose et une rentabilité qui progresse beaucoup plus lentement, pose une question que peu de commentaires posent frontalement, celle de savoir si le mobile money ouest africain a réellement trouvé son modèle économique ou si sa croissance reste encore largement à transformer en rentabilité durable.
Une partie de la réponse se trouve dans la nature même des produits qui portent cette croissance. Le transfert et le paiement de base, les usages les plus visibles pour les millions d'utilisateurs de la zone, sont devenus des produits d'appel à très gros volume mais à faibles marges, comprimés par une concurrence intense sur les frais. Chaque nouveau client gagné sur ces services pèse donc de plus en plus lourd dans le chiffre d'affaires, sans peser proportionnellement sur le résultat.
Contrairement aux activités bancaires traditionnelles, la valeur de ces entreprises ne semble ainsi pas résider uniquement dans la rentabilité immédiate de leurs transactions. Elle tient aussi à la taille et à l'engagement de leur base clients active, ainsi qu'aux usages financiers qu'elles peuvent progressivement développer à partir des données générées par ces transactions. Le mobile money peut alors être lu moins comme un métier dont la rentabilité est déjà pleinement établie que comme une porte d'entrée vers d'autres relais de valeur encore largement à construire.
Un marché ivoirien probablement plus grand que ce que dit le rapport
Cette dynamique se lit avec une netteté particulière en Côte d'Ivoire, qui concentre 30,6 % du chiffre d'affaires global de la zone. Son poids économique dépasse largement son poids démographique, le pays représentant seulement 21 à 22 % de la population de l'UEMOA. Cet écart suggère une activité de monnaie électronique particulièrement importante en Côte d'Ivoire, même s'il ne suffit pas à lui seul à mesurer le niveau d'adoption du paiement digital.
Ce chiffre officiel comporte cependant une limite que le rapport lui-même laisse deviner. Les chiffres de Wave ne sont pas comptabilisés comme EME en Côte d'Ivoire, ce qui signifie que la position réelle du pays dans le marché de la monnaie électronique reste sous-estimée par les statistiques disponibles. Le classement officiel donne une image partielle d'un marché dont l'ampleur exacte échappe encore, en partie, aux outils censés le mesurer.
Cette zone d'ombre statistique n'est pas un simple détail méthodologique. Elle rappelle que le secteur de la monnaie électronique évolue plus vite que les instruments chargés de le cartographier, et que les chiffres présentés comme une photographie fidèle du marché constituent, au mieux, une approximation prudente de sa taille réelle.
Le mobile money ouest africain se trouve ainsi à la croisée de deux récits difficiles à concilier. D'un côté, une croissance en volume qui impressionne et une adoption qui s'installe durablement dans les usages quotidiens. De l'autre, une rentabilité qui progresse plus lentement que le chiffre d'affaires et une mesure officielle du marché qui reconnaît elle même ses propres angles morts. Entre ces deux réalités, la véritable valeur de ces fintechs continue de se construire au delà de leurs seuls comptes de résultat.