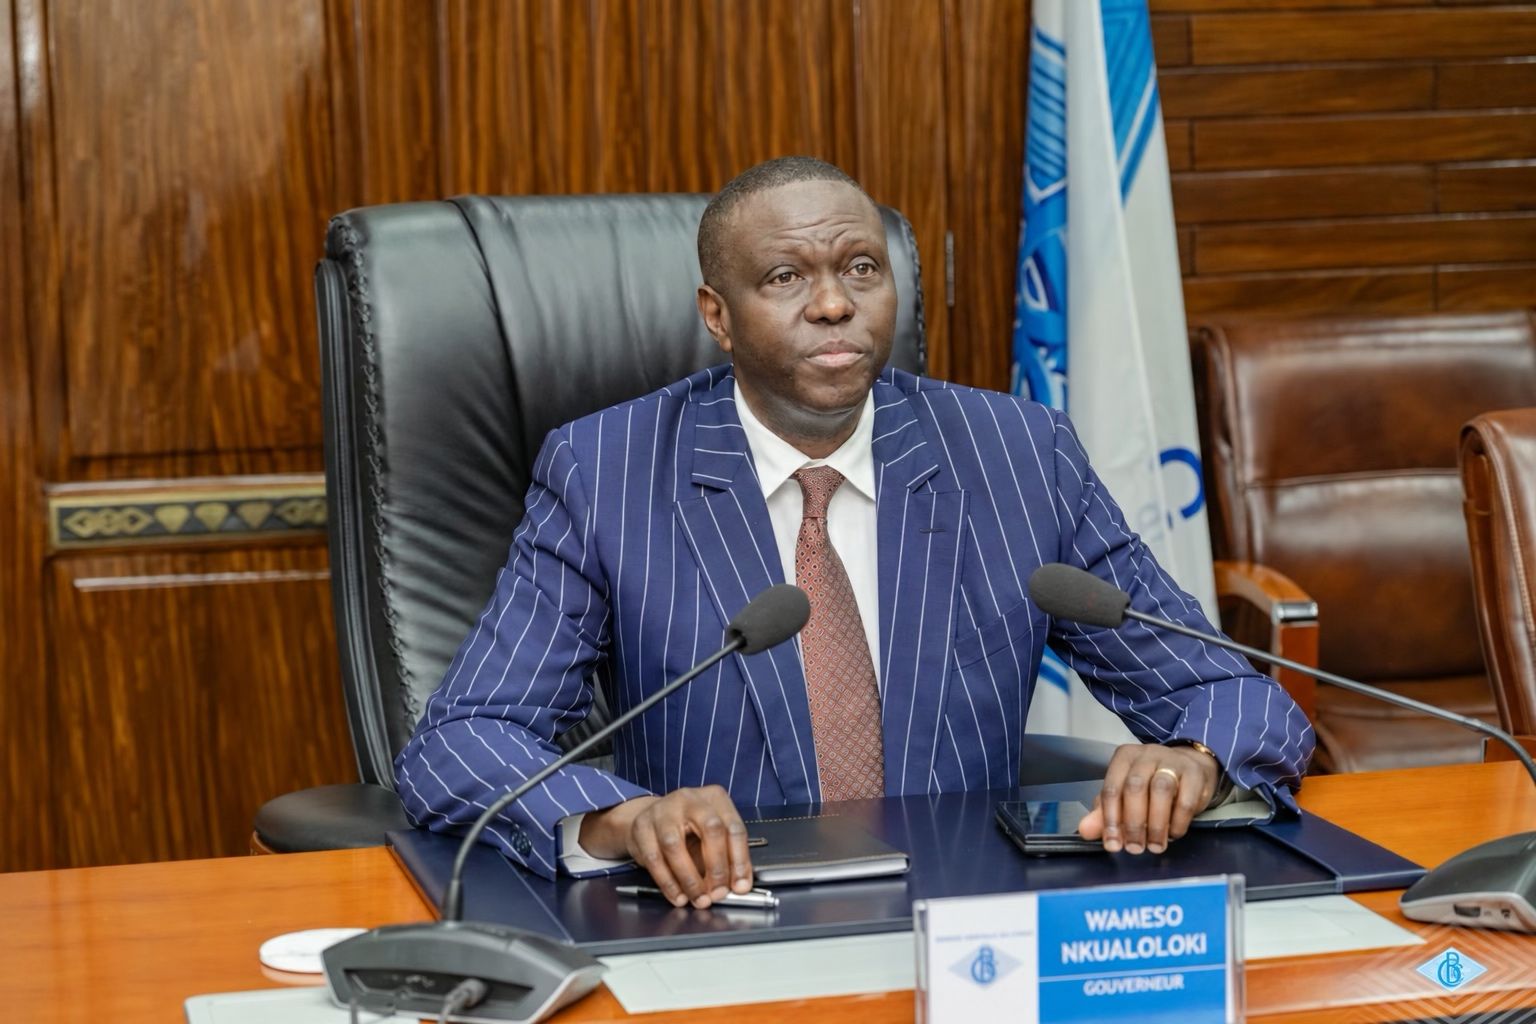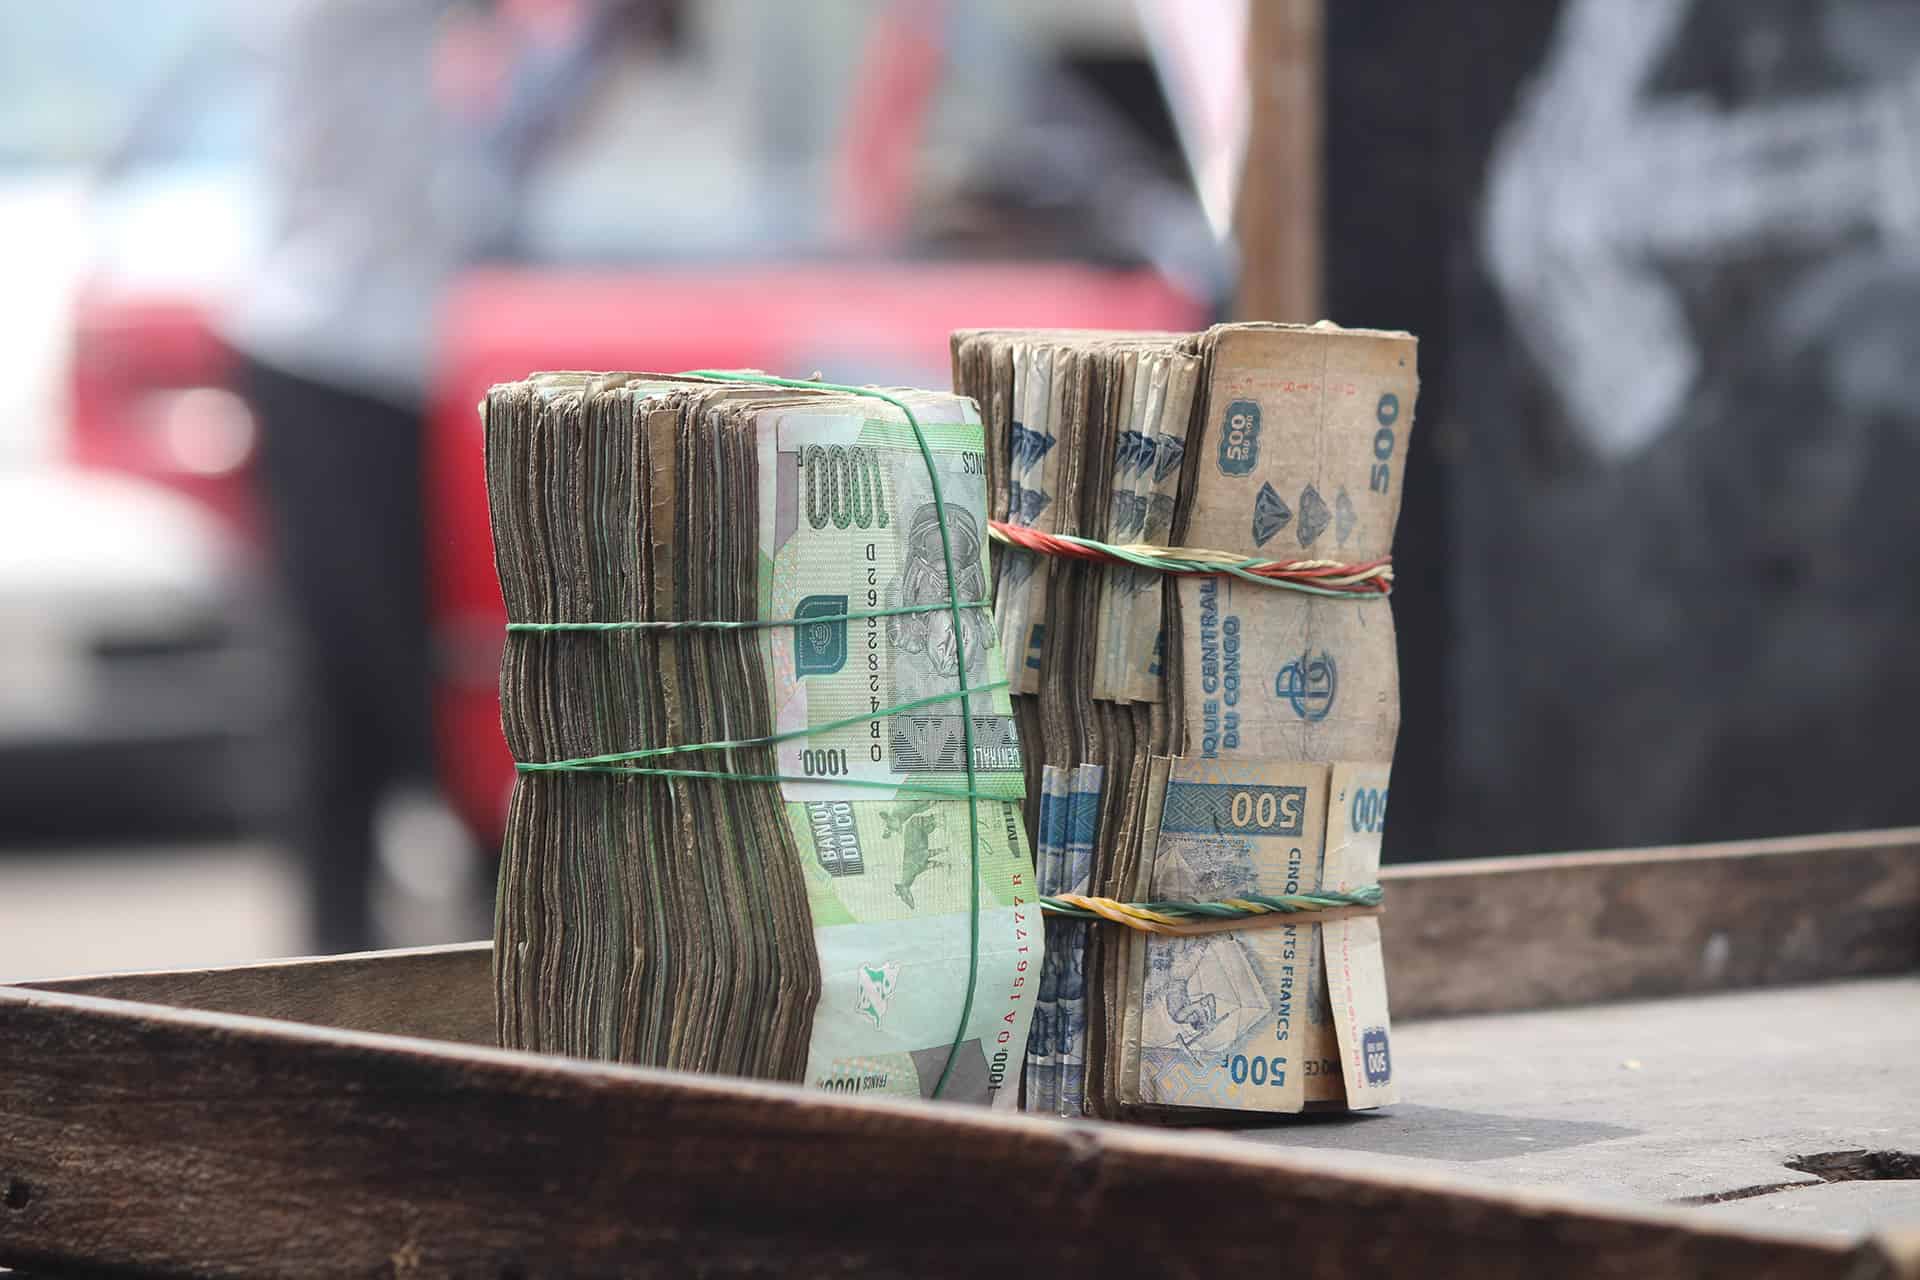

En signant le 18 septembre à Nairobi l'adhésion de la RDC au PAPSS, le gouverneur de la Banque centrale du Congo, André Wameso Nkualoloki, a ouvert à son pays l'accès à l'infrastructure de paiement destinée à faciliter les échanges intra-africains dans le cadre de la Zone de libre-échange continentale africaine. Le geste est réel, mais il ne change encore rien pour les entreprises congolaises, dont les banques ne sont pas raccordées au réseau.
On a vite fait de lire dans cette adhésion un pas vers le règlement des échanges en monnaies locales, puisque c'est la promesse du système conçu par Afreximbank avec l'Union africaine. Dans un pays où la monnaie nationale pèse si peu, ce raccourci est trompeur.
À fin juin 2026, les dépôts en francs congolais ne représentaient que 11,7 % des dépôts bancaires selon la BCC, les près de 88 % restants étant détenus en devises, essentiellement en dollars. Les entreprises facturent et paient déjà largement en dollars, y compris avec leurs partenaires africains. Ce n'est donc pas le franc que le PAPSS viendra d'abord servir.
Son apport est ailleurs. Un importateur de Lubumbashi qui règle un fournisseur kényan ou nigérian peut aujourd'hui passer par des banques correspondantes, avec une conversion en dollars et des délais de traitement. Le PAPSS remplace ce circuit par un réseau africain où la banque de l'acheteur envoie l'ordre, où le système calcule la conversion et où le vendeur est crédité dans sa monnaie, avec un traitement pouvant s'effectuer en quelques minutes selon le PAPSS. Le gain porte sur les frais et les délais, bien plus que sur la souveraineté monétaire.
Le système ne supprime d'ailleurs pas les devises fortes. Les flux entre pays sont compensés et les soldes nets sont réglés entre les banques centrales, Afreximbank jouant le rôle d'agent de règlement. Le directeur général du PAPSS, Mike Ogbalu III, a indiqué le 7 septembre à Lagos que 80 % à 90 % de ces soldes nets sont réglés en monnaies locales selon les corridors, le reste passant encore par des devises fortes. Les chiffres les plus souvent cités appellent la même prudence, car les 5 milliards de dollars d'économies annuelles sont une estimation d'Afreximbank et non un gain déjà constaté, tandis que la multiplication par onze du nombre de transactions entre 2025 et 2026 n'est accompagnée d'aucun montant absolu.
Le véritable test se jouera à Kinshasa. L'adhésion de la RDC suit celle de la Banque des États de l'Afrique centrale, annoncée en juillet pour les six pays de la CEMAC, mais le service ne sera accessible aux entreprises congolaises qu'une fois leurs banques raccordées. La date de ce raccordement, comme celle de l'ouverture des premiers corridors, reste à connaître.
L'effet dépendra aussi de la géographie du commerce congolais. Le cuivre et le cobalt partent surtout vers la Chine, tandis que les flux africains liés au commerce congolais passent notamment par la Zambie, l'Afrique du Sud et la Tanzanie, sur les corridors d'exportation. Le PAPSS servira donc d'abord des échanges réels mais secondaires, loin du cœur des recettes du pays.
Le règlement en francs congolais viendra plus tard, si les banques proposent des taux de conversion compétitifs face aux autres monnaies africaines, le PAPSS ayant lancé en 2025 un marché des devises africaines pour ces échanges directs. D'ici là, le succès se mesurera à un fait simple, le jour où un importateur congolais paiera un fournisseur africain sans passer par une banque située hors du continent.