
Des commerçants sénégalais se tournent de plus en plus vers Alipay et WeChat Pay pour régler leurs fournisseurs chinois, selon une enquête récente. Un importateur dakarois, qui témoigne sous un nom d'emprunt, estime qu'un virement de 3 000 euros (environ 1 968 000 FCFA) peut lui coûter 400 000 FCFA de frais, soit plus de 20 % du montant, avec une semaine de délai avant réception.
Le circuit légal est pourtant balisé. L'importateur remet des FCFA à sa banque locale, le fournisseur chinois reçoit des yuans dans une banque chinoise et expédie la marchandise, le plus souvent par bateau. Cette procédure respecte les dispositions de la BCEAO, puisque le franc CFA reste la monnaie de l'opération et que les intermédiaires sont agréés.
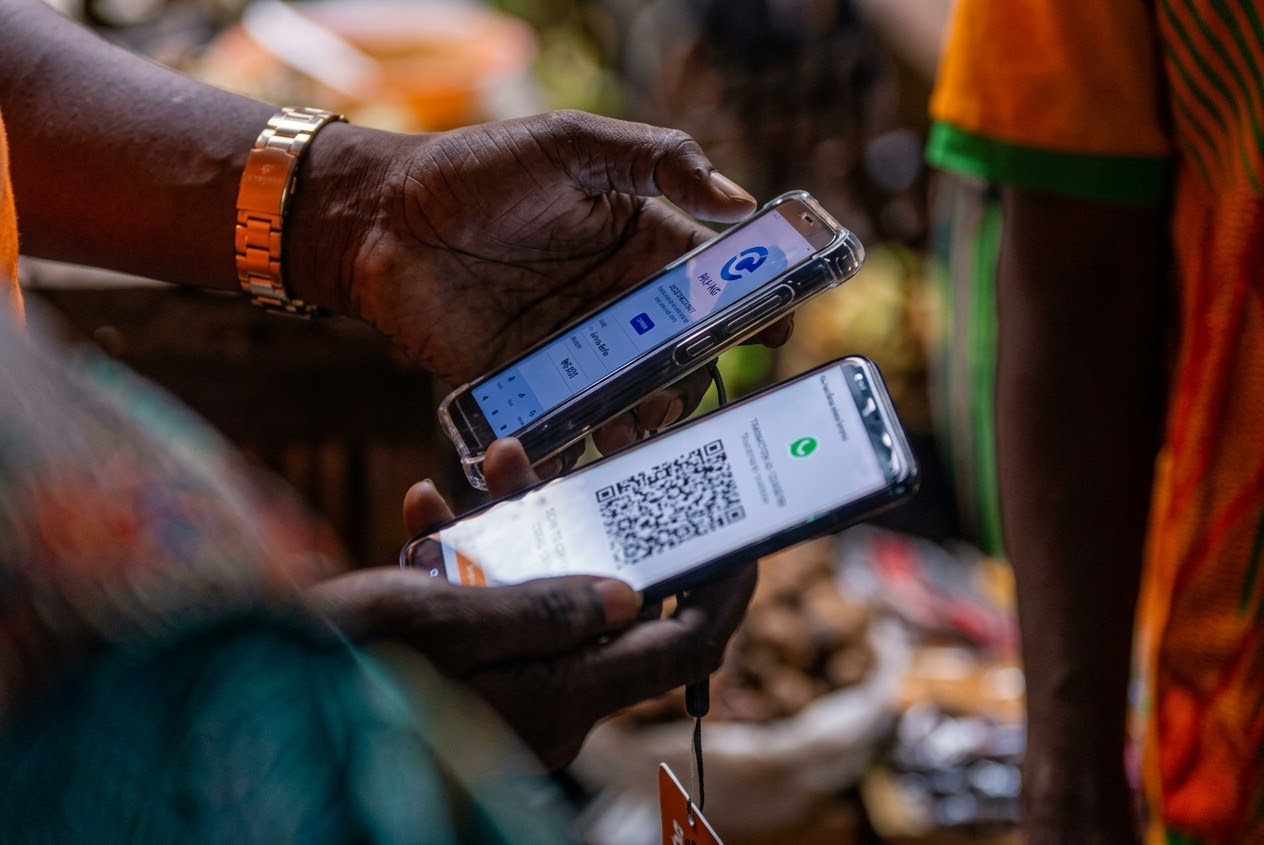
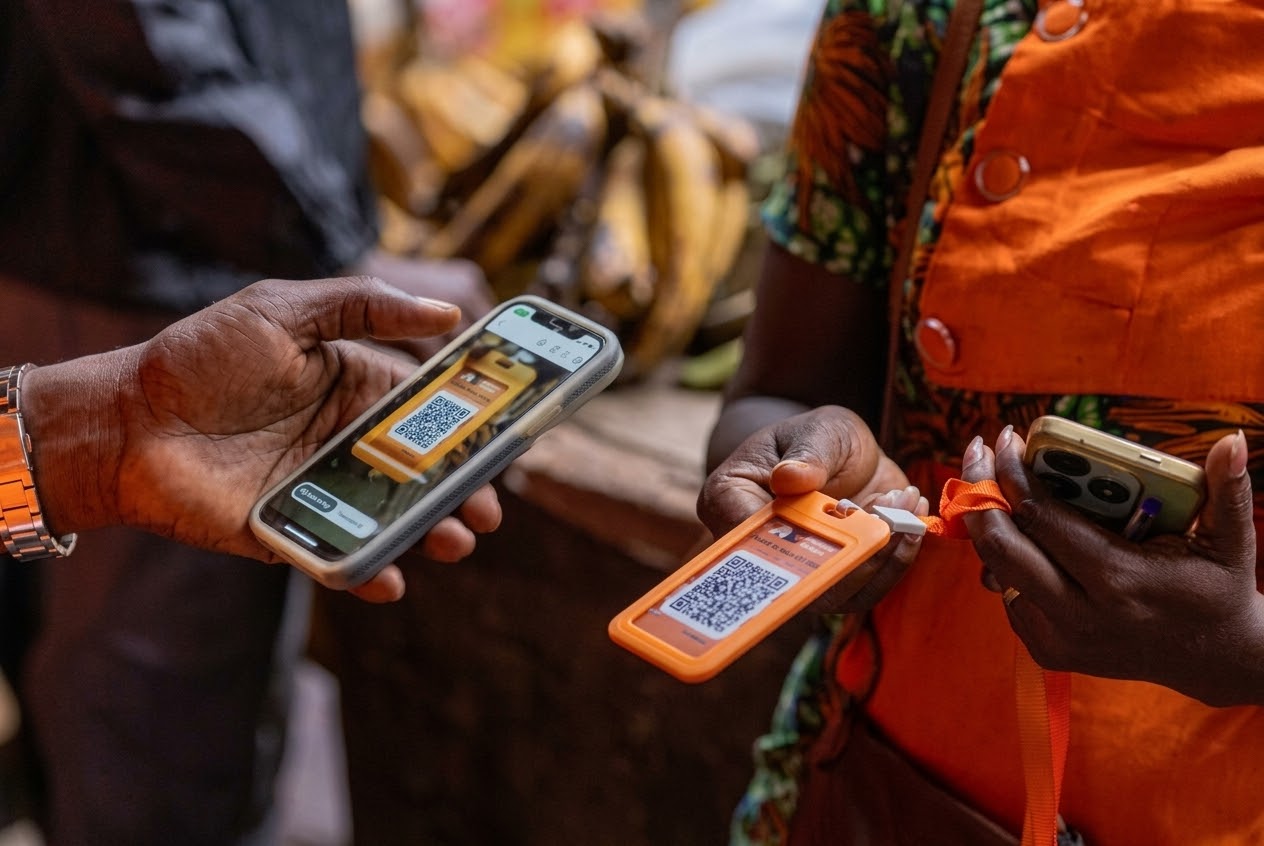
Une partie des commerçants lui préfère un autre chemin. Ils remettent des FCFA à un intermédiaire informel, établi au Sénégal ou en Chine, et reçoivent l'équivalent en yuans dans un portefeuille Alipay ou WeChat Pay. Les frais de change reviennent alors à l'intermédiaire, la banque locale est contournée, et l'enquête décrit une zone grise vis-à-vis de la BCEAO. La difficulté tient à ce circuit parallèle et non à l'application elle-même.
Les raisons avancées par les commerçants sont concrètes. Outre les frais et les délais, l'importateur cité évoque les justificatifs que les banques exigent pour les transactions importantes, plus simples à fournir avec l'application chinoise, et la possibilité d'éviter de transporter de grosses sommes en espèces. Le dirigeant d'une société d'import-export installée en Chine ajoute que ces plateformes évitent les délais de virement international et les frais SWIFT, souvent élevés sur les petits montants.
L'ampleur du phénomène reste difficile à établir. La Chine est le premier partenaire commercial du Sénégal, avec environ 15 % des importations annuelles selon l'ANSD, et les commerçants individuels et micro-entrepreneurs seraient entre 20 000 et 40 000 d'après des estimations de Switzerland Global Enterprise. Alipay revendique de son côté plus d'un milliard d'utilisateurs, dont 700 à 720 millions d'actifs mensuels en 2026, selon Statista. L'enquête indique toutefois que l'impact local de la pratique reste à déterminer.
Le paiement du commerçant sénégalais est comptabilisé dans l'écosystème numérique chinois, ce qui pose une question de souveraineté plus concrète qu'il n'y paraît. Selon l'enquête, la fintech chinoise élargit ainsi sa clientèle numérique en captant des partenaires commerciaux transfrontaliers.
La souveraineté financière dépend donc aussi de l'attractivité des infrastructures de paiement. Une infrastructure nationale, régionale ou africaine ne retiendra les commerçants que si ses coûts, ses délais et ses procédures sont comparables à ceux d'une plateforme étrangère. Dans le cas contraire, celle-ci peut devenir incontournable simplement parce qu'elle rend le commerce plus fluide.
L'informalité elle-même change de visage. Les auteurs d'un ouvrage universitaire cité par l'enquête observent que, dans les comptoirs commerciaux de Guangzhou et de Yiwu, le paiement par liasses de billets a laissé la place au scan de codes QR, et que ces outils ont numérisé l'informalité des commerçants africains plutôt que de la supprimer.
La réponse ne peut donc pas se limiter au contrôle. Une réglementation peut interdire un circuit, mais elle ne supprime pas le besoin auquel il répond. Les banques et les fintechs africaines doivent aussi composer avec des concurrents qui rapprochent le paiement, la commande et le fournisseur dans une même expérience.