



En Afrique subsaharienne, la proportion des adultes disposant d'un compte mobile money est passée de 12 % en 2014 à 33 % en 2021 selon la Banque mondiale, et la région comptait en 2024 plus d'un milliard de comptes mobile money enregistrés selon la GSMA. Ces chiffres racontent d'abord une décennie dominée par un acteur bien identifié, les opérateurs télécoms, avant que l'arrivée des fintechs, l'essor du smartphone et la digitalisation bancaire ne rebattent progressivement les cartes d'un secteur longtemps considéré comme acquis.
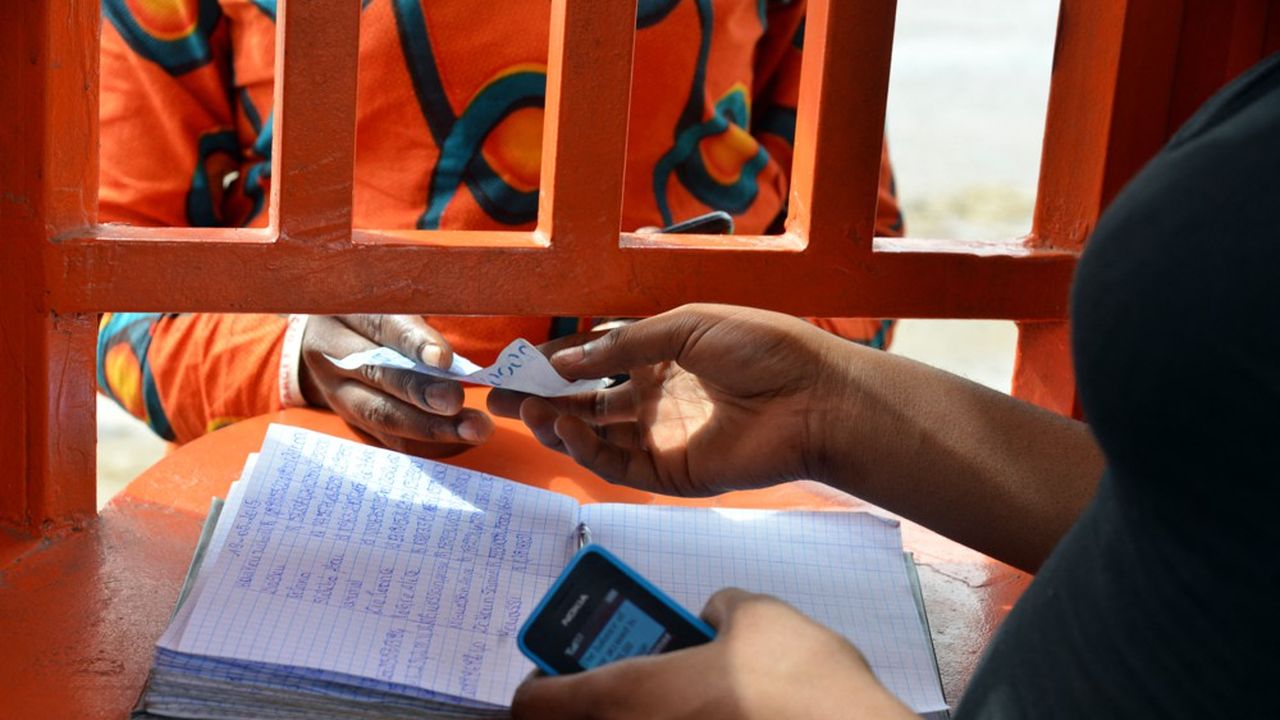
Le mobile money est né d'un avantage que les opérateurs télécoms étaient alors presque seuls à détenir, leur réseau couvrant déjà une large partie des territoires tandis que leurs bases clients se comptaient en millions et que leurs réseaux d'agents transformaient des points de vente ordinaires en véritables guichets financiers. Avec les téléphones basiques et la technologie USSD, il devenait possible d'effectuer des dépôts, des retraits et des transferts sans compte bancaire ni smartphone, un modèle que l'on peut qualifier sans excès des dix glorieuses du mobile money tant les MNO y ont bénéficié d'un avantage structurel difficile à reproduire.
À partir du milieu des années 2010, l'environnement réglementaire évolue dans plusieurs régions africaines et ouvre davantage l'écosystème de la monnaie électronique à des acteurs non bancaires pouvant obtenir les autorisations nécessaires, à l'image de l'instruction BCEAO de 2015 dans l'UEMOA ou du nouveau cadre relatif aux services de paiement adopté en 2018 dans la CEMAC. Parallèlement, le smartphone modifie la manière dont les consommateurs accèdent aux services financiers, l'USSD cessant d'être le seul canal possible à mesure que les applications mobiles permettent à de nouveaux acteurs de construire leurs propres interfaces et leurs propres wallets sans dépendre directement de l'offre d'un opérateur télécom.
Wave et la démonstration qu'un indépendant peut s'imposer
Lancée au Sénégal en 2018 puis en Côte d'Ivoire en 2021, la fintech Wave introduit une proposition particulièrement agressive sur un marché jusque là largement structuré autour des opérateurs historiques, misant sur une tarification simple avec des transferts facturés à 1 % ainsi que sur une expérience mobile conçue pour réduire les frictions. Le choc est rapide puisqu'en Côte d'Ivoire, deux mois après l'arrivée de Wave, les parts de marché d'Orange et de MTN auraient reculé respectivement de 8,7 et 1,7 points selon des données de l'ARTCI rapportées à l'époque, une démonstration qu'un acteur indépendant d'un MNO peut s'emparer rapidement d'une partie de la valeur créée par le mobile money.
Faut-il pour autant en conclure que les fintechs ont détrôné les télécoms ? Pendant que les premières attaquent les positions historiques des MNO, les banques ripostent également en accélérant leur digitalisation, en développant de nouvelles applications et en nouant des partenariats avec des fintechs pour réduire leur dépendance au modèle traditionnel de l'agence. Le marché financier africain ressemble alors de moins en moins à une compétition entre catégories clairement séparées, les fintechs voulant devenir davantage que des plateformes de paiement, les banques cherchant à devenir plus simples et plus digitales, et les opérateurs télécoms tentant de transformer leur puissance de distribution en véritable infrastructure financière.
Le mobile money n'est progressivement plus une finalité mais devient une porte d'entrée vers une gamme beaucoup plus large de services, qu'il s'agisse des paiements marchands, de l'épargne, de l'assurance, du crédit ou des cartes, la GSMA observant d'ailleurs une diversification continue des usages du mobile money au-delà des simples transferts d'argent. Pendant longtemps, la stratégie des MNO consistait principalement à défendre leur portefeuille mobile money contre de nouveaux entrants, mais l'ambition est désormais plus large et vise à conserver la relation avec le client tout en captant une part croissante de ses besoins financiers.
MTN et la tentation bancaire
L'annonce de MTN en août 2026 illustre cette nouvelle étape, le groupe ayant indiqué envisager l'obtention de licences bancaires sur certains de ses marchés afin d'aller plus loin dans le crédit et de pouvoir, à terme, financer directement certains prêts à partir de ses propres ressources. Les fintechs avaient contribué à brouiller la frontière entre technologie et finance, les banques ont répondu en accélérant leur transformation numérique, et les opérateurs télécoms franchissent désormais une nouvelle frontière en cherchant à renforcer leur rôle dans l'intermédiation financière elle même.
La véritable bataille ne se joue donc plus uniquement autour du mobile money mais autour de la relation financière avec le client. Rien ne permet d'affirmer que les fintechs ont réellement détrôné les télécoms, tant ces derniers disposent encore d'atouts considérables à travers leurs bases clients, leurs réseaux de distribution, leurs infrastructures et leur capacité à atteindre des populations que les acteurs financiers traditionnels ont longtemps eu du mal à servir. Le prochain chapitre s'annonce donc moins comme une histoire de remplacement que comme une histoire de convergence, les fintechs se rapprochant des banques, les banques devenant de plus en plus technologiques, et les télécoms cherchant désormais à aller plus loin dans la finance.
La question n'est plus de savoir qui gagnera la guerre du mobile money. Elle est de savoir qui contrôlera demain la porte d'entrée vers les services financiers africains.